Una soglia quasi simbolica, pensata per rendere più facile l’accesso a un servizio sempre più usato, mentre sul territorio diminuiscono banche e sportelli automatici.
Nei circa 3.250 punti vendita Lidl in Germania, chi fa la spesa può chiedere denaro contante alla cassa anche con un acquisto minimo di 99 centesimi. Prima servivano almeno cinque euro. Non una cifra enorme, certo, ma abbastanza per escludere chi entrava solo per prendere un caffè, una bottiglietta d’acqua o un pacco di biscotti. La novità, comunicata dalla catena discount e già attiva nei supermercati tedeschi, porta Lidl più vicino alle regole già adottate da altri marchi della grande distribuzione.
Il cambiamento riguarda milioni di clienti, soprattutto in un Paese dove il contante continua a pesare parecchio nelle abitudini quotidiane. Così, tra carrelli pieni e acquisti al volo, la cassa del supermercato diventa anche un punto dove ritirare denaro. Non è una banca, ovviamente. Ma nella vita di tutti i giorni, sempre più spesso, finisce per svolgere una funzione molto simile.
Da 10 a 200 euro con PIN: come funziona il ritiro di contante alla cassa
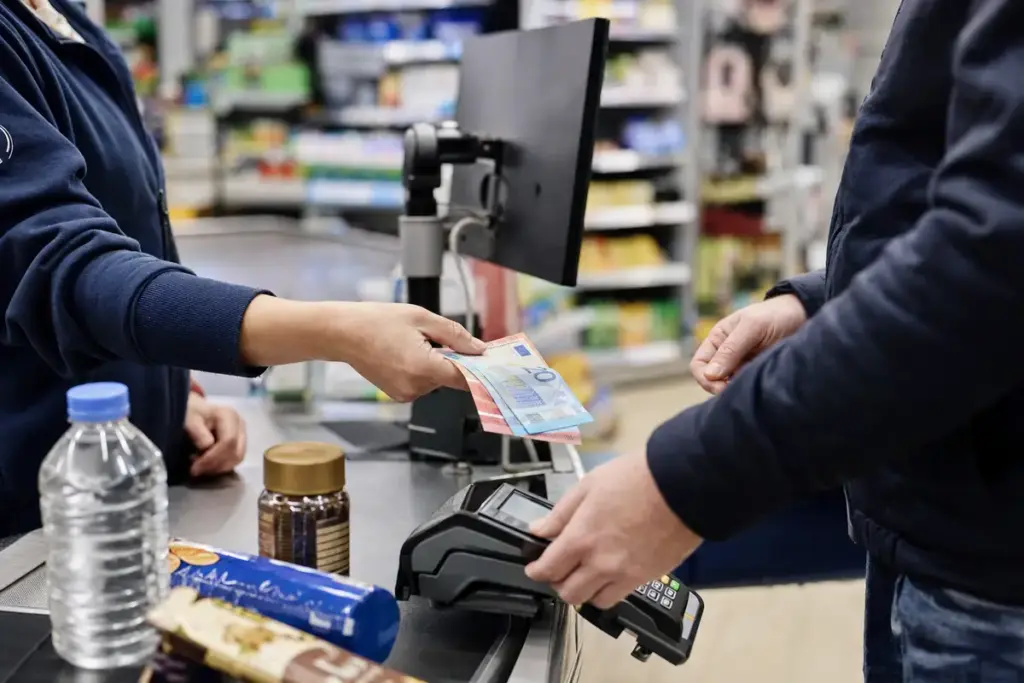
Il sistema resta facile. Il cliente dice all’addetto quanto vuole ritirare prima di pagare, poi conferma l’operazione digitando il PIN della carta. Il prelievo può andare da 10 a 200 euro, sempre in multipli di dieci, come già previsto dalle regole precedenti. La somma viene indicata a parte sullo scontrino, così da distinguere l’importo della spesa dal denaro ritirato.
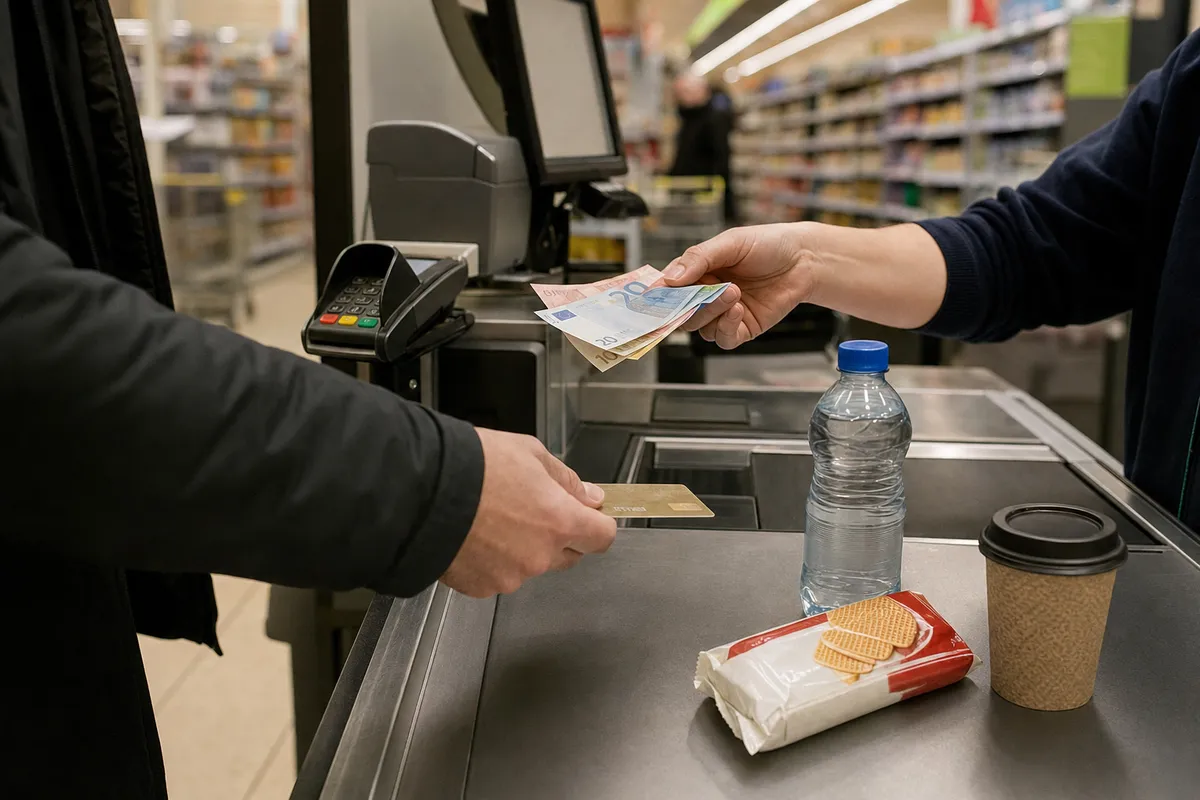
Il servizio, però, dipende dal contante disponibile in cassa. Se il registratore non ha abbastanza denaro, la richiesta può essere respinta. Per questo, secondo quanto riportato dalla stampa tedesca, è più facile riuscire a prelevare nelle ore serali, quando le casse hanno raccolto più incassi durante la giornata. Un dettaglio pratico, ma per i clienti tutt’altro che secondario.
Visa e Mastercard oltre la Girocard: Lidl apre ai circuiti internazionali
La novità più importante riguarda le carte accettate. Oltre alla Girocard, il circuito di debito nazionale molto diffuso in Germania, Lidl permette ora di prelevare anche con carte Visa e Mastercard, sia di debito sia di credito. Un passaggio utile per chi usa circuiti internazionali, compresi molti clienti stranieri o titolari di conti online, che finora spesso restavano fuori da questo servizio.
Secondo l’azienda, il ritiro è possibile anche pagando in modalità contactless con Visa e Mastercard. La funzione era già tecnicamente disponibile dal 2025, ma per mesi è rimasta poco visibile al pubblico. La somma prelevata compare come voce separata nei dettagli della transazione o nell’estratto conto della banca o della società che ha emesso la carta. In questo modo il cliente può vedere con chiarezza quanto ha speso e quanto ha ritirato.
Lidl, va detto, non è la prima a muoversi in questa direzione. Catene come dm, Penny e Rewe permettono da tempo il ritiro di contanti con una spesa minima di un centesimo e, in alcuni casi, anche senza acquisto. Aldi Nord aveva introdotto la soglia dei 99 centesimi nel novembre 2024. Il discount di Neckarsulm, quindi, più che aprire una strada nuova si adegua a una formula ormai ben radicata nella distribuzione tedesca.
Sportelli bancari in calo: perché il modello tedesco può interessare anche l’Italia
La scelta di Lidl arriva in un quadro preciso. In Germania molte filiali bancarie hanno chiuso negli ultimi anni e diversi sportelli automatici sono stati tolti, anche per motivi di costi e sicurezza. In alcune zone, sono le stesse banche a indirizzare i clienti verso supermercati e negozi convenzionati per ritirare contanti mentre fanno la spesa. Cambia così anche il rapporto con il denaro: meno sportello bancario, più cassa del supermercato.
In Italia il prelievo alla cassa è ancora poco diffuso nella grande distribuzione. Chi ha bisogno di contanti continua a rivolgersi soprattutto agli ATM, anche se la rete bancaria si sta riducendo, soprattutto nei piccoli centri e nelle aree interne. Il modello tedesco, con il supermercato sotto casa che diventa anche un presidio di prossimità, potrebbe quindi entrare nel dibattito italiano. Non nell’immediato, forse. Ma il tema esiste, perché il contante nei pagamenti quotidiani conserva ancora un peso importante.